مالیات بر ارزش افزوده | راهنمای بخشودگی جرایم دوره 1404
مهلت اصلاح و ثبت خلاصه عملکرد مالیات ارزش افزوده دورههای سال 1404 تا 28 تیر 1405 تعیین شد. تسویه بدهی تا 29 تیر موجب بخشودگی جریمه بند (ب) ماده (36) تا 95 درصد میشود. عدم اقدام در مهلت مقرر سقف بخشودگی را به حداکثر 40 درصد کاهش میدهد.
بخشودگی جرایم مالیات ارزش افزوده دورههای سال 1404
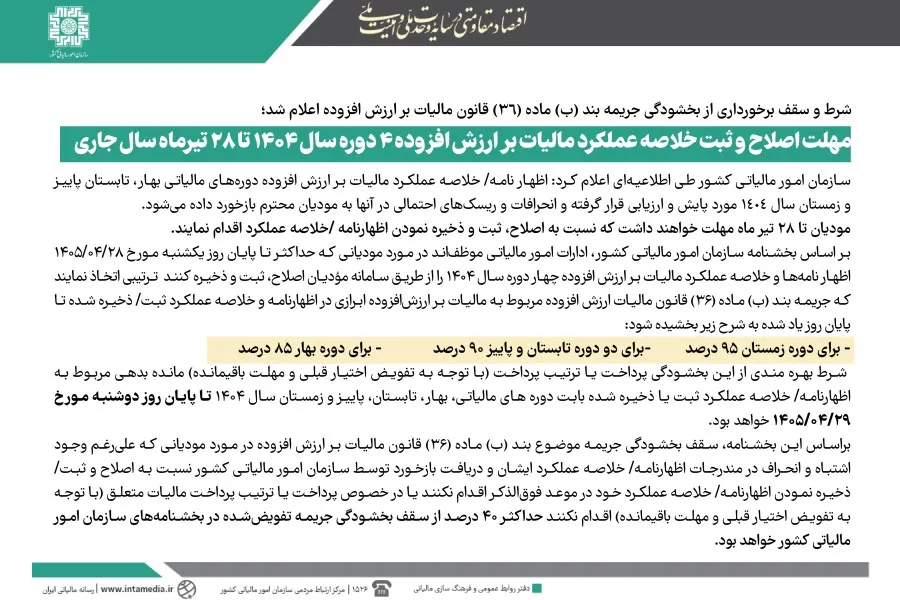
سازمان امور مالیاتی کشور مهلت اصلاح مالیات ارزش افزوده دورههای چهارگانه سال 1404 را تا پایان 28 تیرماه 1405 تعیین کرد. مودیان باید نسبت به ثبت خلاصه عملکرد اقدام کنند. پرداخت بدهی تا 29 تیرماه موجب بخشودگی جریمه بند (ب) ماده (36) تا سقف 95 درصد خواهد شد.
در یک نگاه
- مهلت اصلاح و ثبت: تا پایان روز یکشنبه مورخ 1405/04/28
- مهلت پرداخت مانده بدهی: تا پایان روز دوشنبه مورخ 1405/04/29
- بستر ثبت اطلاعات: ارسال و ذخیره از طریق سامانه مودیان
- حداکثر بخشودگی جریمه: 95 درصد برای دوره زمستان 1404
فرآیند پایش و مهلت ثبت خلاصه عملکرد
سازمان امور مالیاتی کشور طی اطلاعیهای رسمی وضعیت اظهارنامهها را اعلام نمود. بر این اساس، خلاصه عملکرد مربوط به دورههای بهار، تابستان، پاییز و زمستان سال 1404 بررسی شده است. این اقدام به منظور ارزیابی دقیق فعالیتهای مالیاتی مودیان انجام پذیرفته است.
در این فرآیند تخصصی، تمامی انحرافات و ریسکها شناسایی گردیدهاند. بازخورد این موارد به صورت مستقیم به مودیان محترم منعکس میشود. هدف اصلی این پایش، فراهم کردن امکان اصلاح اطلاعات پیش از قطعی شدن تکالیف است.
مودیان گرامی فرصت دارند تا پایان روز یکشنبه مورخ 1405/04/28 اقدامات لازم را انجام دهند. اصلاح، ثبت و ذخیره اظهارنامه باید از طریق سامانه مودیان تکمیل شود. عدم ثبت در مهلت مقرر موجب سلب امتیارات قانونی خواهد شد.
تکالیف قانونی ادارات امور مالیاتی
بر اساس بخشنامه ابلاغی، ادارات امور مالیاتی مکلف به اجرای دقیق تکالیف شدهاند. این مراجع موظف هستند ترتیبی اتخاذ نمایند که تخفیفات قانونی اعمال گردد. شرط اصلی، ثبت و ذخیره اطلاعات تا پایان تاریخ اعلام شده است.
همکاری مودیان با ادارات امور مالیاتی روند رسیدگی را تسهیل میکند. بررسی مندرجات دورههای مالیاتی جهت تطبیق با سامانههای مربوطه ضروری است. مودیان باید تمامی انحرافات اعلامشده را در مهلت تعیینشده برطرف سازند.
میزان بخشودگی جرایم مالیاتی دورههای سال 1404
تسهیلات ویژهای برای بخشودگی جریمه بند (ب) ماده (36) در نظر گرفته شده است. این بخشودگی صرفاً به مالیات ابرازی در اظهارنامه و خلاصه عملکرد تعلق میگیرد. میزان تخفیف در جرایم برای هر یک از دورههای مالیاتی متفاوت است.
بالاترین درصد بخشودگی مربوط به فصل پایانی سال میباشد. مودیان متقاضی باید توجه داشته باشند که نرخهای تعیینشده غیرقابل تعمیم به سالهای دیگر هستند. طبق بخشنامه، سقف اعتبارات قانونی برای دورههای مالیاتی سال 1404 تفکیک شده است.
| دوره مالیاتی سال 1404 | درصد بخشودگی جریمه بند (ب) ماده (36) | مهلت ثبت و ذخیره در سامانه |
|---|---|---|
| دوره بهار | 85 درصد | تا پایان روز 1405/04/28 |
| دوره تابستان | 90 درصد | تا پایان روز 1405/04/28 |
| دوره پاییز | 90 درصد | تا پایان روز 1405/04/28 |
| دوره زمستان | 95 درصد | تا پایان روز 1405/04/28 |
شرایط بهرهمندی و عواقب عدم اقدام به موقع
استفاده از این بخشودگیها منوط به تحقق شروط مشخصی است. اصلیترین شرط، تسویه یا تعیین تکلیف مالیات ابرازی میباشد. رعایت دقیق مهلت زمانی اعلامشده از سوی سازمان امور مالیاتی کشور الزامی است.
مودیان باید تا پایان روز دوشنبه مورخ 1405/04/29 اقدام کنند. پرداخت یا ترتیب پرداخت مانده بدهی مربوطه در این مهلت ضروری است. این اقدام باید با توجه به تفویض اختیار قبلی و مهلت باقیمانده صورت پذیرد.
عواقب عدم اصلاح و پرداخت در مهلت مقرر
اگر مودیان علیرغم دریافت بازخورد، نسبت به اصلاح مندرجات اقدام نکنند، افت شدید بخشودگی رخ میدهد. این وضعیت در صورت عدم پرداخت یا عدم ترتیب پرداخت بدهی نیز حاکم خواهد بود. در این حالت سقف تسهیلات قانونی کاهش مییابد.
طبق بخشنامه، سقف بخشودگی جریمه بند (ب) ماده (36) به شدت محدود میشود. میزان بخشودگی در این شرایط حداکثر 40 درصد از سقف بخشودگی تفویضشده در بخشنامهها خواهد بود. بنابراین تاخیر در اقدام موجب زیان مالی میگردد.
- کاهش سقف بخشودگی به حداکثر 40 درصد بخشنامه.
- از دست رفتن بخشودگی 95 درصدی زمستان.
- از دست رفتن بخشودگی 90 درصدی تابستان و پاییز.
- از دست رفتن بخشودگی 85 درصدی بهار.
پرسشهای متداول
مهلت اصلاح خلاصه عملکرد مالیات ارزش افزوده سال 1404 تا چه تاریخی است؟
مودیان تا پایان روز یکشنبه مورخ 1405/04/28 مهلت دارند نسبت به اصلاح، ثبت و ذخیره اظهارنامه/خلاصه عملکرد مالیات ارزش افزوده 4 دوره سال 1404 اقدام نمایند.
شرایط بخشودگی جریمه بند (ب) ماده 36 برای دورههای 1404 چیست؟
شرط بهرهمندی، اصلاح و ثبت در مهلت مقرر و نیز پرداخت یا ترتیب پرداخت مانده بدهی مربوط به دورهها تا پایان روز دوشنبه مورخ 1405/04/29 است.
در صورت عدم اصلاح اظهارنامه در مهلت تعیینشده چه جریمهای اعمال میشود؟
در صورت عدم اقدام، سقف بخشودگی جریمه بند (ب) ماده (36) حداکثر 40 درصد از سقف بخشودگی تفویضشده در بخشنامهها خواهد بود.
جمعبندی
پایش دورههای چهارگانه سال 1404 توسط سازمان امور مالیاتی کشور فرصتی مناسب جهت اصلاح مندرجات اظهارنامه فراهم آورده است. رعایت مهلتهای قانونی ثبت تا 28 تیرماه و تسویه بدهی تا 29 تیرماه 1405، امکان بهرهمندی از بخشودگیهای 85 تا 95 درصدی را ایجاد میکند. توصیه میشود پروندههای مربوطه بر اساس بخشنامهها بررسی گردند. محتوا جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.